La deuda volverá a concentrar la atención del Gobierno en el tramo final de 2026, con vencimientos en pesos y compromisos con el FMI que obligarán al Tesoro a sostener la estrategia de refinanciamiento. Mientras el mercado local no aparece por ahora como un foco inmediato de tensión, la gestión de Javier Milei deberá administrar un calendario que combina deuda en moneda local, instrumentos atados al dólar y pagos al organismo internacional, en un escenario en el que el riesgo país volvió a posicionarse en torno a los 550 puntos y el financiamiento externo continúa condicionado por tasas internacionales elevadas.
El FMI enviará una misión a la Argentina la próxima semana y revisará el acuerdo con el Gobierno
En el frente doméstico, el Tesoro viene recurriendo al rollover y a operaciones destinadas a distribuir los vencimientos. Rocío Bisang, economista de GMA Capital, sostuvo que la deuda local no representa actualmente “un frente para preocuparse especialmente”, debido a que la secretaría de Finanzas ordenó el calendario y logró sostener la renovación de los compromisos, aunque advirtió que sigue siendo un aspecto para monitorear durante los próximos meses.
La especialista marcó, sin embargo, un cambio en las últimas licitaciones: volvió a acortarse la duración de las colocaciones. Según explicó, el tramo corto de la curva conserva el soporte del carry, mientras que en los vencimientos más largos comienzan a tener mayor peso los fundamentos y “la capacidad del Gobierno de dar buenas noticias que garanticen continuidad de cara a 2027”. Esa tendencia ya había quedado expuesta en la licitación del 11 de septiembre, cuando el Tesoro concentró buena parte de su oferta en instrumentos con vencimiento en 2027 para evitar las tasas más altas del tramo de 2028.
El Gobierno busca descomprimir los vencimientos de deuda local
Una de las últimas operaciones se dio este martes 22 de septiembre con la conversión de la Letra Dólar Linked (Lelink) D30S6, que vence el 30 de este mismo mes. De acuerdo con PPI, antes del canje había u$s4.397 millones en circulación y Finanzas adjudicó u$s3.332 millones tras recibir ofertas por u$s3.591 millones, con lo que el remanente del instrumento se redujo a u$s1.098 millones. La Secretaría de Finanzas informó que recibió 354 ofertas y que lo adjudicado representó el 75% del valor nominal en circulación.
Daniel Chodos, jefe de Research de Dhalmore Capital, explicó que la conversión tuvo como objetivo “descomprimir los vencimientos de fin de mes y evitar presión sobre el FX”. Según señaló, ofrecer este tipo de conversiones de títulos dólar linked permite reducir los montos que se concentran sobre el cierre de cada mes, mientras que para los inversores ofrece la posibilidad de mantener la cobertura cambiaria sin esperar al vencimiento para renovar sus posiciones.
La demanda se concentró especialmente en los plazos más cortos. Finanzas adjudicó u$s2.419 millones de la letra dólar linked con vencimiento el 30 de octubre, frente a u$s843 millones de la alternativa con vencimiento el 30 de noviembre y apenas u$s70 millones del bono que vence en junio de 2028. Ese comportamiento coincide con la advertencia de Bisang sobre la preferencia del mercado por duraciones más reducidas.
El FMI suma compromisos al calendario para lo que resta de 2026
La decisión de adelantar la conversión de la LELINK D30S6 también coincide con una semana marcada por compromisos financieros en moneda extranjera. Mientras el Tesoro buscó descomprimir el vencimiento del título dólar linked previsto para el 30 de septiembre —y reducir el monto remanente a u$s1.098 millones—, apenas cinco días antes, el 25 de septiembre, la Argentina tiene programado un pago al FMI por DEG 583,3 millones, equivalentes a poco más de u$s795,9 millones.
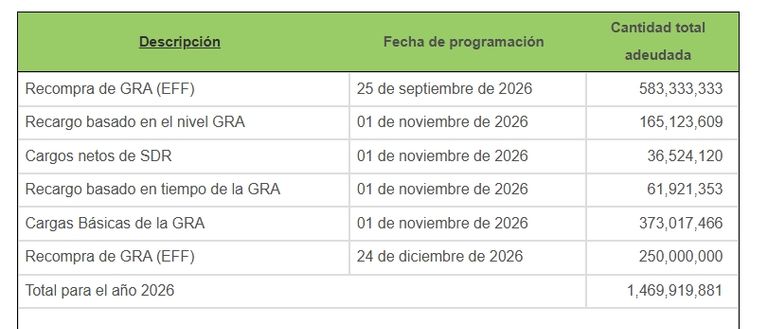
De esta manera, el Gobierno buscó aliviar anticipadamente uno de los vencimientos de fin de mes en momentos en que también debe afrontar obligaciones con el organismo internacional. Para el 1° de noviembre aparecen además distintos cargos y recargos con el FMI. En este punto cabe destacar que la suma total para lo que resta del 2026 es de DEG 1.469,9 millones, lo que da una suma que supera los u$s20.050 millones
Bisang consideró que la deuda local tampoco debería generar “demasiado ruido” en la relación con el FMI. Recordó que en la última revisión el Fondo había planteado como objetivo mantener un rollover pleno y extender los vencimientos para reducir el riesgo de refinanciamiento. A su entender, el Tesoro avanzó de manera favorable en el primer punto, aunque en las últimas colocaciones “perdió algo de terreno” en el alargamiento de los plazos.
El escenario externo, de todos modos, suma una dificultad para una eventual vuelta al mercado internacional. LCG señaló que las tasas internacionales elevadas encarecen y alejan la posibilidad de un regreso voluntario de la Argentina al financiamiento externo. Al momento de su informe, además, el riesgo país había vuelto a superar los 550 puntos básicos y buena parte de los soberanos bajo ley argentina presentaba rendimientos nuevamente superiores al 10%.
Riesgo país y rollover, las variables que marcarán el cierre del año
Esa presión también apareció en las últimas ruedas relevadas por PPI. Los bonos Globales cayeron entre 0,3% y 1% y el riesgo país escaló hasta los 552 puntos básicos. Al mismo tiempo, el mercado cambiario se mantuvo estable, con un dólar oficial en $1.514 hasta el cierre del mercado del 22 de septiembre y compras del Banco Central por u$s221 millones acumuladas durante septiembre, según el informe de la sociedad de bolsa.
LCG planteó que, pese al escenario internacional, la Argentina no depende actualmente de la cuenta capital para cerrar su programa financiero, aunque sí necesita administrar los vencimientos. La consultora consideró que los compromisos podrían afrontarse mediante emisiones bajo ley local y préstamos con garantías de organismos, mientras que identificó a los vencimientos con el FMI como un componente más rígido del esquema financiero.
De esta manera, el panorama para el cierre de 2026 muestra dos desafíos distintos. En el mercado local, el Gobierno llega con capacidad de rollover y viene utilizando canjes para reducir concentraciones de vencimientos, aunque la preferencia por instrumentos cortos dificulta extender los plazos.
El dólar arranca estable esta semana, pero el riesgo país se mantiene arriba de los 500 puntos
Por último, en el frente externo, en cambio, los compromisos con el FMI se combinan con un riesgo país nuevamente por encima de los 550 puntos y tasas globales que, según LCG, encarecen cualquier intento de regresar voluntariamente al mercado internacional.
GZ