El Gobierno de Javier Milei se encamina a su último año de gestión con una serie de objetivos económicos que entran en tensión entre sí. Sostener un dólar estable para contener la inflación, acumular reservas para afrontar los compromisos de deuda y reactivar la actividad para mejorar los ingresos y la recaudación son tres metas que, con las condiciones actuales, difícilmente puedan alcanzarse al mismo tiempo.
Esa es la principal advertencia de un informe de la consultora Zentrix, que pone el foco en las restricciones que enfrenta el programa económico de cara a las elecciones presidenciales de octubre de 2027. El diagnóstico plantea que el Gobierno tendrá que priorizar algunos objetivos y resignar otros. Mantener el dólar contenido puede exigir tasas altas y una economía más fría; impulsar el crecimiento puede aumentar la demanda de divisas, mientras que acelerar la compra de reservas puede sumar presión sobre el tipo de cambio.
La tensión no es menor. El dólar funciona como una de las principales anclas del proceso de desinflación, pero su estabilidad también alimenta la demanda de divisas. Al mismo tiempo, la actividad necesita recuperar dinamismo para mejorar los ingresos fiscales, en un contexto en el que el Presupuesto 2027 exige un aumento real de la recaudación cercano al 8%.
Los dólares del comercio no alcanzan para cubrir la demanda
Uno de los datos centrales del informe es la diferencia entre los dólares que genera la economía y los que demandan los ahorristas. Entre enero y septiembre de 2026, la Argentina acumuló un superávit comercial de US$ 21.198 millones, casi el doble que en todo 2025 según el INDEC. Sin embargo, durante ese mismo período las personas compraron US$ 27.755 millones, de acuerdo con las cifras recopiladas por Zentrix. Es decir, la demanda de divisas de los particulares superó en US$ 6.557 millones al saldo positivo del comercio exterior.
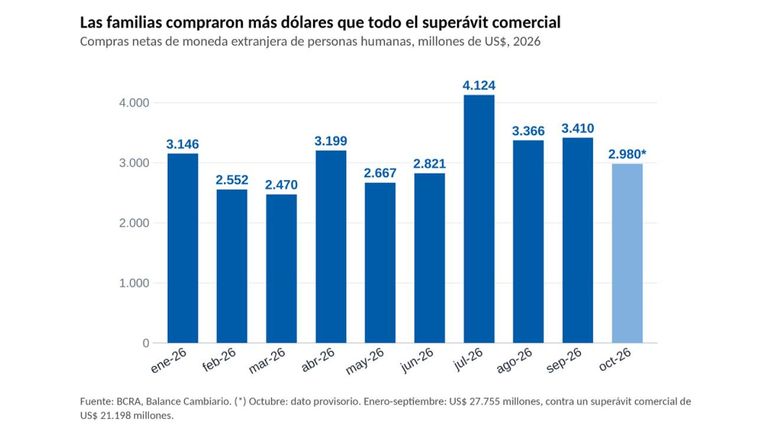
Además, el ritmo de dolarización se aceleró durante el año. Mientras que en el primer semestre las compras promediaron US$ 2.800 millones mensuales, en el tercer trimestre superaron los US$ 3.600 millones. El Banco Central informó que solamente en septiembre las personas humanas realizaron compras netas por US$ 3.410 millones.
Para la consultora, este comportamiento limita la capacidad del Banco Central de transformar el superávit comercial en una acumulación sostenida de reservas. La economía genera divisas a través de las exportaciones, pero una parte importante vuelve a salir por la demanda privada, en un contexto en el que el tipo de cambio es percibido como relativamente barato.
La presión también se explica por el atraso cambiario que identifica el estudio. Entre enero de 2024 y septiembre de 2026, los precios de la economía aumentaron un 254%, mientras que el dólar mayorista avanzó un 93%. Esa diferencia esta diferencia hizo que la Argentina se encareciera en dólares, lo que incentiva la compra de divisas y reduce la competitividad de las empresas locales frente a los productos importados.
Desde Zentrix, argumentan que hay fundamentos técnicos para sostener la afirmación sobre el dólar atrasado. En diciembre de 2023 el Gobierno llevó el tipo de cambio de $366 a $800 para corregir el atraso heredado. Por paridad de poder adquisitivo relativa, que actualiza un tipo de cambio de equilibrio por la inflación, aquel dólar de $800 equivale hoy a unos $2.830. Esto significa que, según ese cálculo, la Argentina está un 83% más cara en dólares que después de aquella devaluación. Sin embargo, esta medición no contempla la inflación de los principales socios comerciales del país.
Al incorporar esa variable, la brecha se reduce. Según el tipo de cambio real multilateral, que compara los precios argentinos con los de otros países y tiene en cuenta sus monedas, el dólar de referencia se ubicaría cerca de los $1.900, apenas por debajo del techo de la banda cambiaria. De esta manera, dependiendo del método utilizado, Zentrix estima que el tipo de cambio mayorista tiene un atraso de entre el 23% y el 83%.
Una economía más fría es el precio a pagar por un dólar "barato"
La contracara de sostener un dólar relativamente barato es una economía que tiene dificultades para recuperar el nivel de actividad. Mantener contenido el tipo de cambio limita la competitividad de los sectores productivos y posterga la recuperación de la industria y el empleo. Los indicadores reflejan ese deterioro. La actividad cayó un 4,4% entre marzo y agosto, mientras que el mercado redujo su expectativa de crecimiento para 2026 del 3,2% que proyectaba en enero al 0,7% en octubre. A su vez, la industria utiliza apenas el 58,5% de su capacidad instalada y, desde noviembre de 2023, se perdieron 354.128 puestos de trabajo asalariados registrados.
El impacto también llega a los ingresos de los hogares. Desde diciembre de 2023, los gastos de vivienda y servicios acumularon un aumento del 531%, casi el doble del 273% que avanzaron los salarios del sector privado registrado.
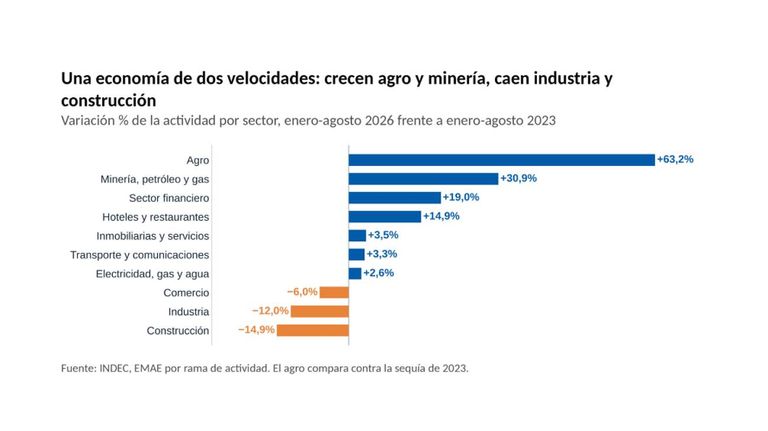
El estancamiento tiene consecuencias directas sobre las cuentas públicas. La recaudación total acumuló una caída real del 2,7% entre enero y octubre, mientras que el Presupuesto del próximo año necesita un crecimiento cercano al 8% en términos reales. Si la actividad no repunta, el Gobierno podría enfrentar una nueva tensión fiscal. Para cumplir con la meta de equilibrio financiero tendría que profundizar los recortes, con el riesgo de profundizar también la caída de la actividad y de los ingresos tributarios.
Los vencimientos de deuda agregan presión sobre las reservas
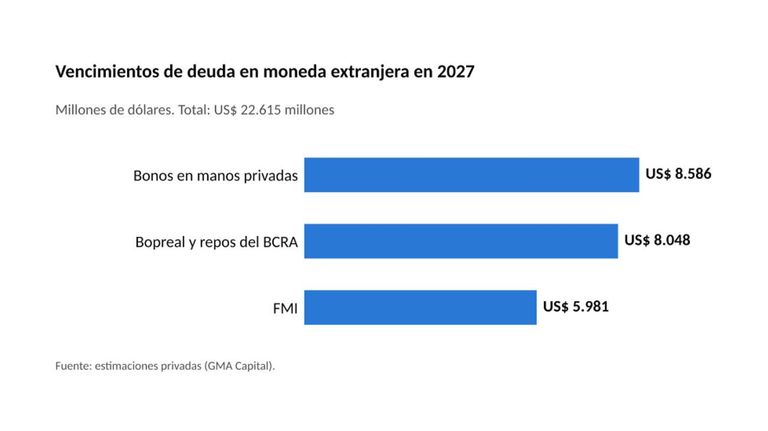
A la demanda de dólares se suma el calendario financiero. Según las estimaciones de Zentrix, durante 2027 vencen compromisos de deuda en moneda extranjera por US$ 22.615 millones. El problema es que el acceso al financiamiento voluntario continúa prácticamente cerrado, ya que con un riesgo país de 832 puntos básicos, el costo de endeudamiento se ubica unos 8,3 puntos porcentuales por encima de la referencia de los bonos del Tesoro estadounidense.
El Presupuesto 2027 contempla renovar en el mercado el equivalente al 110% de los títulos que vencen, un supuesto exigente para un año electoral. Si esa posibilidad no se concreta, el Gobierno tendría que apoyarse en otras fuentes como los organismos internacionales, los depósitos del Tesoro en el Banco Central y las compras de divisas de la autoridad monetaria.
El inconveniente es que esas alternativas también tienen límites. Los dólares que el Tesoro puede utilizar para afrontar vencimientos y los que el Banco Central necesita comprar para fortalecer las reservas son los mismos que demanda el sector privado.
Los tres escenarios que plantea Zentrix para 2027
La consultora resume las opciones que tiene el Ejecutivo en tres combinaciones posibles. Si prioriza el dólar estable y la acumulación de reservas, necesitará tasas elevadas para contener la dolarización, con un costo sobre el crédito y la actividad. Si busca sostener el tipo de cambio y reactivar la economía, deberá resignar reservas para atender la mayor demanda de divisas. Y si pretende acumular reservas y recuperar el crecimiento, necesitará un tipo de cambio más alto, con el consecuente impacto sobre la inflación.
El informe contempla tres posibles desenlaces, condicionados principalmente por el resultado de la cosecha, el acceso al financiamiento internacional y la disponibilidad del respaldo financiero de Estados Unidos.
El primer escenario es el más favorable. Que alcancen los dólares. Para que se concrete, deberían coincidir una cosecha buena o récord, una mayor liquidación de divisas entre abril y junio, la refinanciación de los compromisos con organismos internacionales y la continuidad del respaldo del swap con el Tesoro estadounidense. Bajo esas condiciones, el Banco Central podría seguir comprando dólares, el Tesoro conseguiría renovar sus vencimientos y el tipo de cambio se mantendría lejos del techo de la banda. La inflación continuaría bajando y la actividad tendría margen para recuperarse, aunque con una mejora del empleo y los ingresos que llegaría con demora.
El segundo escenario supone sostener el ancla cambiaria a costa de la actividad. Esto surge de prolongar las tendencias actuales, con una cosecha normal y una refinanciación parcial de los compromisos externos. En ese caso, el Gobierno priorizaría la estabilidad del dólar y el cumplimiento de los pagos de deuda mediante tasas más altas, utilización de los depósitos del Tesoro y compras de divisas del Banco Central.
La contracara sería una economía estancada, con crédito más caro, mayor morosidad y una recaudación que seguiría debilitada. La inflación podría mantenerse contenida, pero el Gobierno llegaría a las elecciones con estabilidad nominal y dificultades para mostrar una recuperación sostenida de la actividad y los ingresos.
El tercer escenario es el más disruptivo, donde se rompe el ancla cambiaria. Podría activarse ante una restricción del respaldo estadounidense, cuestionamientos del FMI por el incumplimiento de las metas de reservas o un escenario electoral incierto que acelere la demanda de dólares. En ese caso, la pérdida de confianza podría generar una dinámica difícil de contener. Los ahorristas se anticiparían a una eventual devaluación, aumentarían las compras de divisas y profundizarían la pérdida de reservas, lo que elevaría todavía más las expectativas de un salto cambiario.
El impacto no se limitaría al mercado financiero. Una devaluación se trasladaría a los precios, reduciría el poder adquisitivo de los salarios y afectaría el consumo, con nuevas consecuencias sobre la recaudación. Zentrix advierte que el escenario podría agravarse rápidamente si el riesgo país supera los 1.000 puntos, las compras mensuales de dólares de las personas exceden los US$ 4.000 millones y la brecha cambiaria se ubica por encima del 15%.
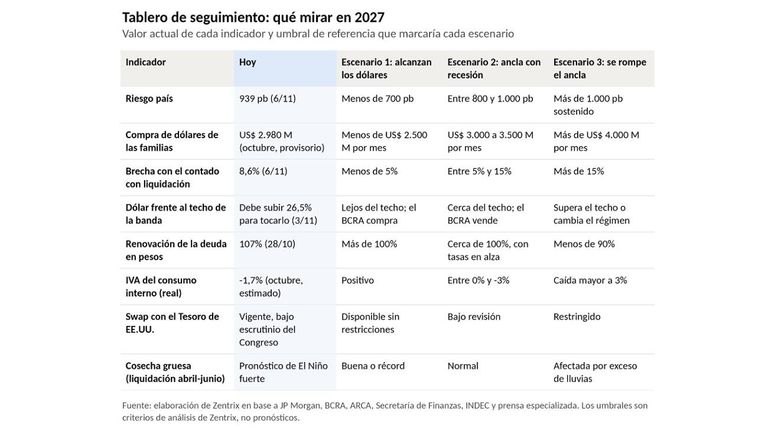
Para Zentrix, los indicadores actuales se acercan más al escenario de estabilidad cambiaria con actividad estancada. La posibilidad de evitarlo dependerá de la disponibilidad de dólares y de la confianza de los mercados, pero también de la capacidad del Gobierno para sostener la recuperación económica sin poner en riesgo el proceso de desinflación.
FN