Cada vez más argentinos invierten en Estados Unidos: compran acciones y ETFs a través de brokers estadounidenses, adquieren un departamento en Florida o participan en una empresa local. Suelen analizar con detalle la rentabilidad, el impuesto sobre los dividendos o el costo de mantener la propiedad. Sin embargo, pocos se preguntan qué ocurre con esos activos si el titular fallece. La respuesta puede resultar muy costosa para la familia.
1. Una exención muy distinta según quién sea el titular
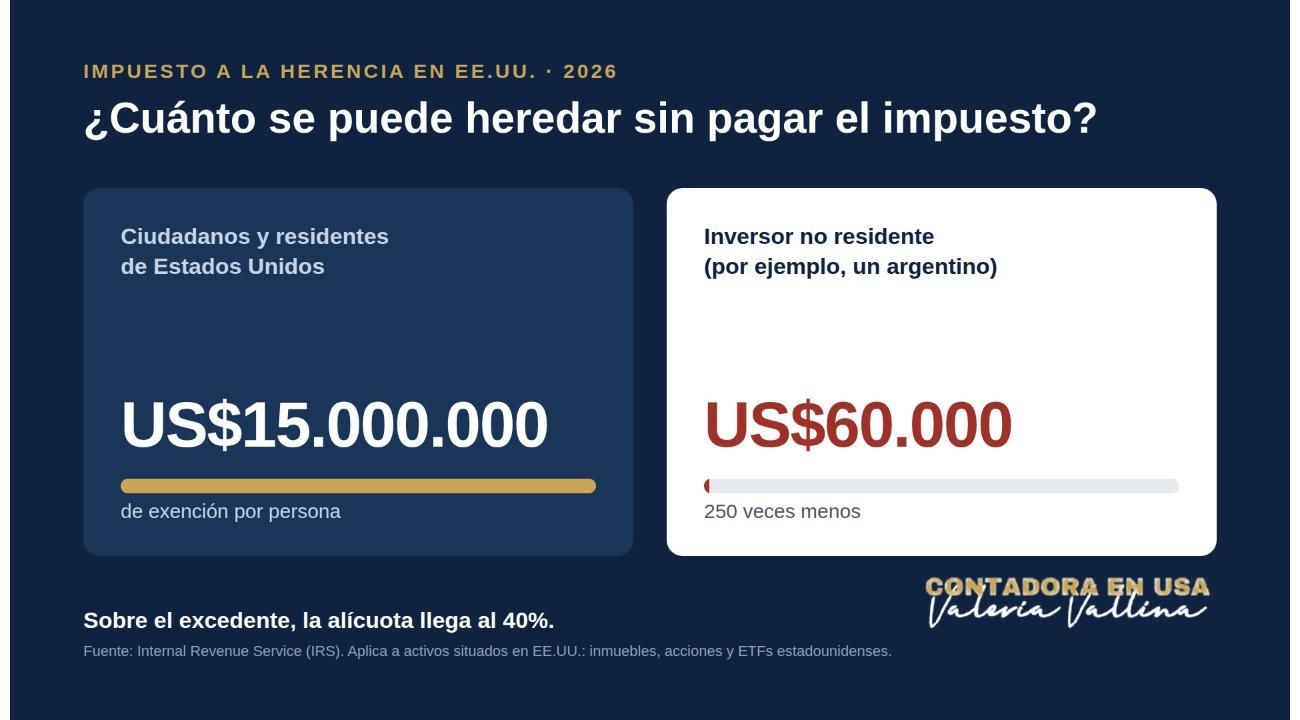
Estados Unidos aplica un impuesto federal sobre la herencia (Estate Tax). Para ciudadanos y residentes, la exención en 2026 es de US$15 millones por persona, por lo que la gran mayoría nunca lo paga. En cambio, para quien no es ciudadano ni residente estadounidense, la situación típica del inversor argentino, la exención es de apenas US$60.000. Sobre el excedente, la alícuota es progresiva y alcanza el 40%. Además, Argentina y Estados Unidos no tienen un convenio que atenúe este efecto.

2. Qué bienes quedan alcanzados
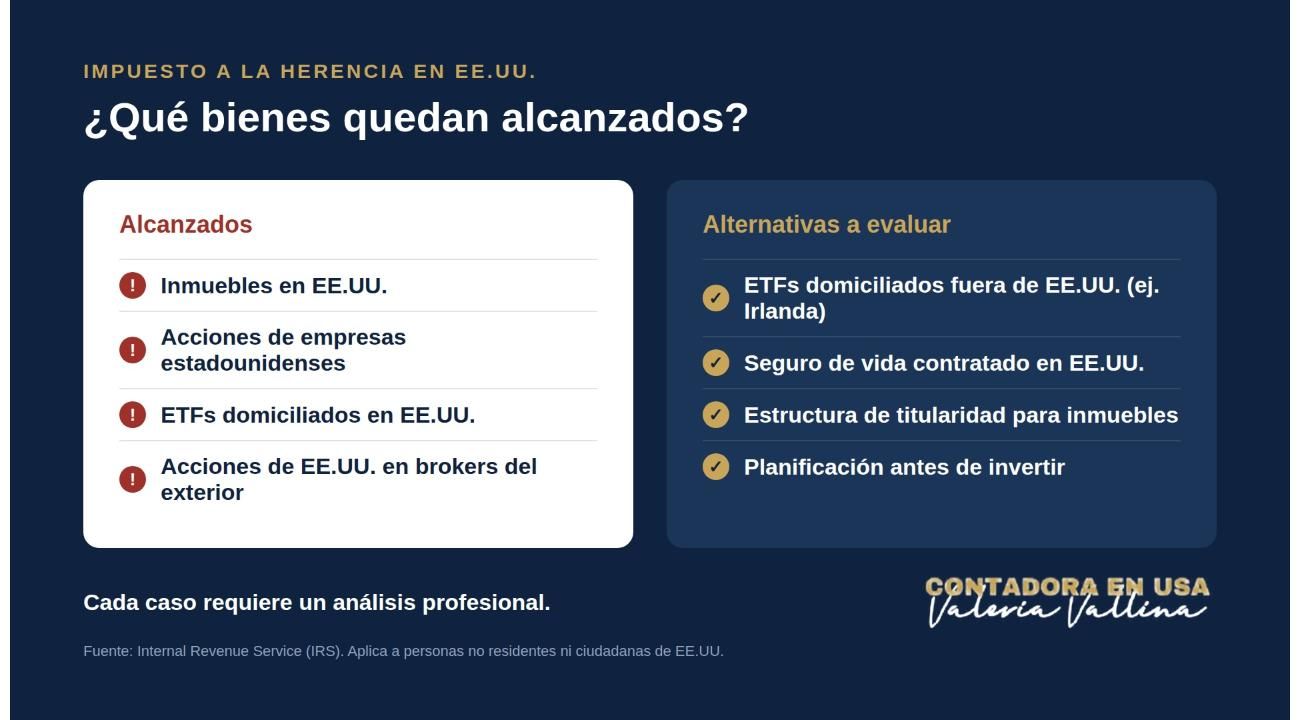
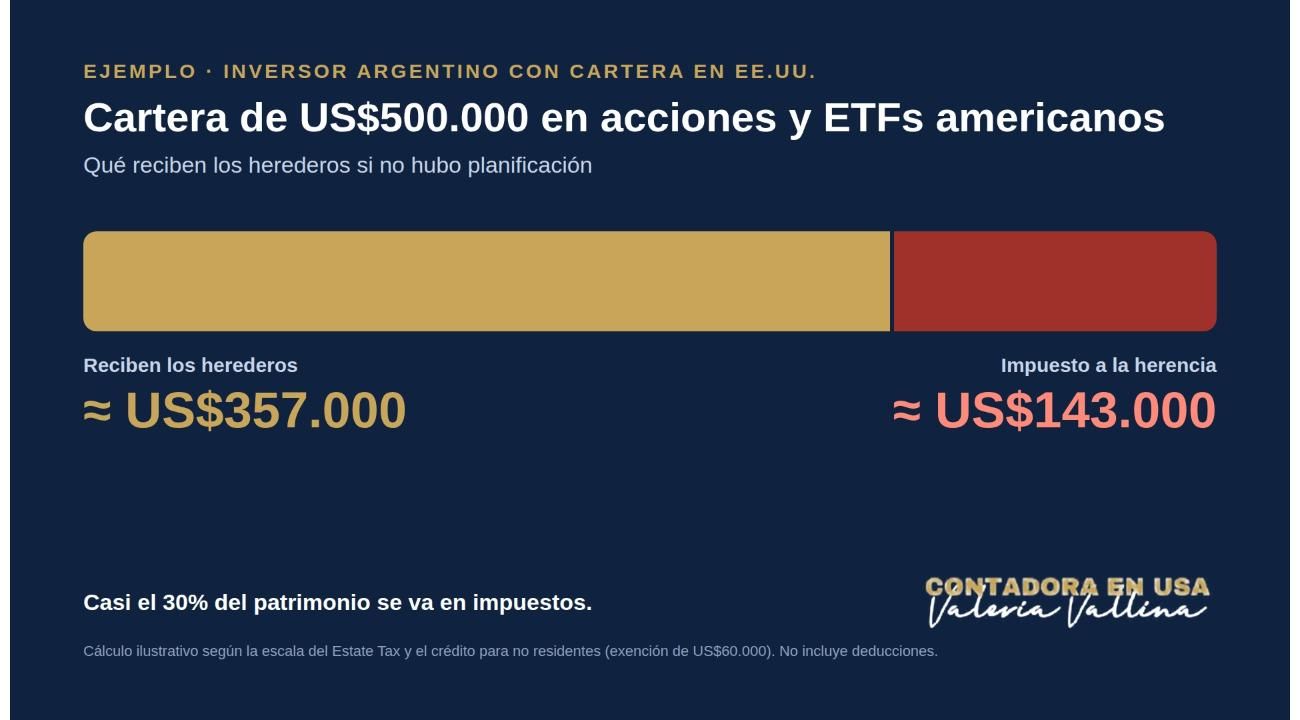
El impuesto recae sobre los activos considerados "situados" en Estados Unidos: inmuebles, acciones de empresas estadounidenses (aunque estén depositadas en un broker del exterior), ETFs domiciliados en ese país y participaciones en ciertas sociedades locales. Por ejemplo, una cartera de US$500.000 en acciones y ETFs americanos podría generar un impuesto cercano a US$140.000 a cargo de los herederos. A esto se suma un problema práctico: el broker o el banco suelen congelar las cuentas hasta que el Servicio de Impuestos Internos (IRS) emite un certificado de liberación, un trámite que puede demorar muchos meses.
3. La planificación hace la diferencia
Existen alternativas legales para reducir o evitar este impacto, y conviene evaluarlas antes de invertir, no después:
- Inversiones financieras: existen ETFs domiciliados fuera de Estados Unidos (por ejemplo, en Irlanda) que replican los mismos índices y no se consideran activos situados en ese país.
- Inmuebles: la estructura de titularidad es clave. Una LLC protege frente a reclamos de terceros, pero por sí sola no necesariamente evita el impuesto sucesorio. Cada estructura tiene costos y efectos fiscales propios que deben analizarse caso a caso.
- Seguro de vida: un seguro contratado en Estados Unidos sobre la vida de un no residente no integra la base del impuesto y puede aportar la liquidez necesaria para los herederos.
Conclusión
Invertir en Estados Unidos no termina con la compra. Definir desde el inicio quién es el titular, dónde está domiciliado cada activo y cómo se transmitirá es tan importante como elegir la inversión. Un asesoramiento oportuno puede marcar la diferencia entre que la familia herede el patrimonio completo o una parte sustancialmente menor.
Datos de contacto
Sitio web: www.contadoraenusa.com
Instagram: @contadoraenusa
Email: [email protected]
Celular USA/WhatsApp: +1 813-580-3706
LinkedIn: https://www.linkedin.com/in/mariavaleriavallina/