

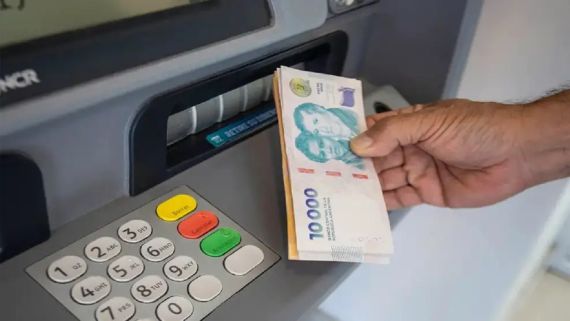
La demanda interna en Córdoba y en el país continúa operando con severas restricciones. Pese al alivio temporal que significó la reaparición del financiamiento personal durante el bienio 2024-2025, el deterioro persistente del poder adquisitivo y el reciente freno del crédito volvieron a amesetar el consumo de las familias.
De acuerdo con un relevamiento de la consultora Apliconomy —sobre la base de datos del Gobierno de la Provincia de Córdoba e INDEC—, la remuneración promedio del sector privado registrado en Córdoba se ubicó en el primer trimestre de 2026 en torno a los $2,08 millones (a precios constantes de 2026).

La cifra representa un retroceso del 1,9% respecto del mismo período de 2025 y profundiza una pérdida estructural frente a 2017, cuando el salario medio equivalía a $2,77 millones de hoy. En términos reales, los trabajadores formales cordobeses perciben cerca de $687.000 menos al mes (-25%) que hace nueve años.
El «colchón» del crédito llegó a su límite
El estudio contrapone la evolución del salario real con el stock de préstamos a personas en relación de dependencia (tomando base 100 = 2017):
Piso en 2023: El salario real se ubicaba en 80,7 puntos, mientras que el crédito se desplomó a un mínimo de 38 puntos.
Rebote en 2025: El salario permaneció estancado en 80,8 puntos, pero el crédito reaccionó con velocidad hasta los 79,2 puntos. Este impulso permitió sostener temporalmente el nivel de gasto familiar sin una mejora de ingresos reales.
Contracción en 2026: Ambos indicadores volvieron a caer en simultáneo; el salario retrocedió a 75 puntos y el stock de préstamos bajó a 71 puntos.
Al aumentar la proporción de ingresos destinada a saldar deudas pasadas y acumularse niveles elevados de morosidad, el margen para financiar el consumo corriente se estrechó. A esto se suma el endurecimiento de los estándares de otorgamiento por parte de los bancos para tarjetas y préstamos prendarios.
Supermercados en rojo y expectativas cautas
El menor dinamismo del crédito se tradujo de forma directa en las ventas de bienes esenciales. En julio de 2026, la facturación de los supermercados en Córdoba alcanzó los $252.677 millones nominales (+28% interanual). Sin embargo, al deflactar el monto frente a una inflación acumulada del 33,8%, las ventas reales registraron una caída estimada del 4,3% interanual en la provincia.
El desempeño local resulta consistente con el panorama nacional, donde los supermercados cayeron 2,1% interanual en julio y acumulan un retroceso del 2,7% en los primeros siete meses del año.
Hacia adelante, los comercios no anticipan una recuperación vigorosa. Según la encuesta de cualitativa del INDEC para el trimestre septiembre-noviembre, el 74,2% de los supermercados y autoservicios mayoristas prevé que las ventas se mantendrán sin cambios, un 6,7% espera un deterioro y solo un 19,1% proyecta una mejora, señalando a la falta de demanda como la principal restricción para su actividad.


