

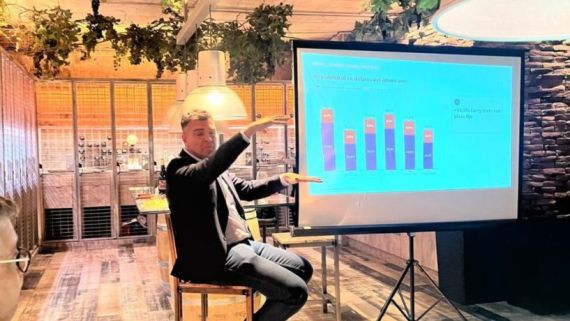
El mercado inmobiliario de la provincia de Córdoba transita un escenario complejo, caracterizado por una lenta recuperación con marcados altibajos mes a mes y sin alcanzar aún los picos históricos registrados en 2017. Esa fue una de las principales conclusiones que dejó la presentación encabezada por Gustavo Bórquez, presidente de la Cámara de Corredores Inmobiliarios de la Provincia de Córdoba (CACIC), junto al Lic. Andrés Pérez Águila y referentes de la entidad en el complejo Casagrande.
Actividad general: la volatilidad mensual y el auge del segmento comercial. En el balance consolidado entre enero y agosto de 2026, el índice de actividad inmobiliaria registra una caída acumulada del 9% en comparación con el mismo período de 2025. Sin embargo, la foto de agosto mostró una importante señal de oxigenación, con un rebote mensual del 11,2% respecto de julio.
Al desglosar la dinámica por segmentos, se observan dos realidades contrapuestas:
- - Segmento Residencial: Registra una contracción acumulada del 8,9% interanual.
- - Segmento Comercial: Sorprende con una expansión del 13% acumulada en lo que va del año. Desde la CACIC explican que este fenómeno responde tanto a la consolidación de nuevos polos comerciales descentralizados como a valores de venta en locales u oficinas que resultaron atractivos para la oportunidad inversora.

Composición de las ventas: el departamento es la "vedette" y las casas sufren la falta de financiamiento. El reparto del total de las operaciones inmobiliarias concretadas en Córdoba durante 2026 ratifica la primacía de las unidades en altura:
- - Departamentos (1 y 2 dormitorios): Concentran el 50,3% de las ventas totales del año. La venta de departamentos acumula un crecimiento del 6,6% en 2026, empujando la actividad del rubro residencial.
- - Lotes: Representan el 21,6% del mercado, acumulando un alza del 5,7% interanual. Los lotes han ganado terreno como resguardo de valor y refugio para inversores.
- - Casas y Dúplex: Explican el 21,5% de las operaciones, pero profundizan su caída con un retroceso acumulado del 38,4% en el año.
- - Comercial (Locales y Oficinas): Representa el 6,5% restante del volumen vendido (4,7% locales y 1,8% oficinas).
El drama de las casas en barrios abiertos: Según analizaron los directivos de la CACIC, las casas en barrios tradicionales atraviesan tiempos de rotación sumamente lentos, permaneciendo un promedio de hasta 2 años publicadas en los portales antes de venderse. La ausencia de crédito frena a este segmento, donde las propiedades se llegan a validar a valores por debajo del costo de reposición (menos de USD 900 el metro cuadrado). Ante esto, la tendencia del consumidor final se orienta a «achicarse» y migrar hacia dúplex en urbanizaciones cerradas en busca de seguridad.
Por la visita del papa León XIV, Córdoba tendrá dos feriados
Crédito Hipotecario: la paradoja de la capacidad del UVA frente a la barrera salarial. Uno de los puntos más debatidos de la velada en Casagrande fue el pobre desempeño del crédito hipotecario como motor de ventas. Durante los primeros ocho meses de 2026, solo el 3,1% de las ventas totales de inmuebles se realizaron con crédito hipotecario (en agosto representó apenas el 2,2%, es decir, 3 de cada 100 operaciones, lejos de las 15 de cada 100 que se registraban un año atrás).

Existe una paradoja macroeconómica: hoy el crédito UVA se encuentra en su máxima capacidad de compra de dólares o metros cuadrados desde diciembre de 2023 (1 UVA equivale a 1,4 USD, cuando en diciembre de 2023 alcanzaba para 0,5 USD). Además, mientras la inflación acumulada desde fines de 2023 trepó al 247% y los salarios registrados subieron un 253%, los precios de los inmuebles en pesos solo se incrementaron un 118%.
¿Por qué entonces no tracciona el crédito?
La traba principal radica en la relación cuota/ingreso y el estancamiento del salario real formal. La CACIC ejemplificó con un caso concreto de un departamento de USD 100.000:
|
Variable (Inmueble USD 100.000) |
Diciembre 2023 |
Septiembre 2026 |
Variación % |
|---|---|---|---|
|
Ahorro previo exigido (20%) |
USD 16.600 |
USD 20.000 |
+20,5% |
|
Valor de la cuota mensual |
$187.000 |
$858.000 |
+358% |
|
Ingreso familiar requerido |
$936.000 (~USD 1.500) |
$4.300.000 (~USD 2.500) |
+358% |
Pedir un ingreso familiar declarado de $4,3 millones restringe el acceso al crédito a un segmento de clase media-alta muy puntual, dejando fuera a la masa del mercado. Actualmente, entre el 90% y 95% de los créditos otorgados son canalizados a través del Banco Nación, mientras se aguardan anuncios para fin de año de entidades provinciales como Bancor. Respecto al anuncio oficial del fondeo mediante el FGS (USD 1.500 millones), se estima que podría generar unos 19.000 créditos a nivel nacional (la mitad que el año anterior), lo que aportará dinamismo, pero sin cambiar radicalmente el tablero.
Alquileres y Rentabilidad: valores estables y retorno en dólares competitivo. En la arista de locaciones residenciales, la vacancia en la ciudad de Córdoba se ubica en un saludable 7,4% a agosto de 2026. Si bien la variación interanual de los alquileres acompaña a la inflación (alrededor del 33,5% – 34,9%), en el último semestre los precios cayeron en términos reales entre un -1,2% y -4,3% debido a la estacionalidad y al aumento de la oferta.
Valores de referencia informados por CACIC para departamentos estándar (nuevos, sin amenities):
- - 1 Dormitorio (40 m² propios): Centro $550.000 | General Paz $630.000 | Nueva Córdoba $700.000.
- - 2 Dormitorios (60 m² propios): Centro $780.000 | General Paz $900.000 | Nueva Córdoba $1.000.000.
- - Dúplex: 2D $1.100.000 | 3D $1.400.000.
Hallaron el cuerpo de un bebé en una plaza del norte de Córdoba: investigan qué pasó
Atractivo para el inversor
La rentabilidad anual neta por alquileres en dólares se sitúa entre el 5,3% y el 6,1% según la zona. Al sumar la apreciación del capital invertido en dólares durante el último año, el retorno total oscila entre el 16,2% y el 24,3% anual en dólares (liderado por departamentos de 1 y 2 dormitorios en el Centro). Desde la cámara remarcaron que estos números dejan a Córdoba en una posición sumamente sana y atractiva, desincentivando la fuga de capitales hacia plazas del exterior como Asunción o Montevideo, que hoy registran mayor riesgo de vacancia o retornos inferiores a los históricos.
Vacancia Comercial: 4,3% en corredores y la transformación de la mancha urbana. El monitoreo trimestral que realiza la CACIC arrojó una vacancia comercial promedio del 4,3% en corredores de la ciudad a septiembre de 2026, mientras que en las galerías del área central alcanza un 15,8%.

La desocupación de locales muestra marcadas disparidades según la zona:
- - Mercado Norte: 9,2%
- - Centro: 8,8%
- - Nueva Córdoba: 6,2%
- - Corredores periféricos pujantes: Av. Richieri (2,8%), Fuerza Aérea (1,9%), Av. Colón (1,6%) y 24 de Septiembre (0,0%).
El incremento de locales vacíos en el microcentro responde al proceso de descentralización de la ciudad y al surgimiento de masivos polos comerciales en zonas periféricas y del sur (como el eje O’Higgins / Camino a San Carlos, con más de 300 locales nuevos). Asimismo, la CACIC destacó que la irrupción de grandes bazares de capitales asiáticos ha evitado una mayor desocupación al absorber superficies comerciales de gran tamaño en el área central.
Cinco definiciones para el cierre que dejó la CACIC
- 1. Actividad: Con un -9% acumulado anual pero un +11,2% en agosto, el mercado ratifica su volatilidad sin consolidar aún una tendencia firme.
- 2. Composición: El departamento sigue siendo la estrella excluyente, concentrando el 50,3% de las operaciones del año.
- 3. Crédito: Financió apenas 3 de cada 100 compras en lo que va de 2026, contra 15 de cada 100 el año pasado.
- 4. Alquileres y Renta: Los precios acompañan la inflación interanual y la renta en dólares (5,3% – 6,1%) resulta muy atractiva, con el Centro encabezando la rentabilidad total.
- 5. Vacancia Comercial: Continúa en ascenso en el área central y galerías, como reflejo de la rotación comercial y la descentralización de la ciudad hacia nuevos corredores


